Cómo estructurar un inventario de GEI preparado para auditoría desde el primer día
Límites, catastro de fuentes, datos de actividad con evidencia, versionado de factores y controles de calidad: la estructura que permite reconstruir cada resultado de un inventario de GEI durante una verificación.
Por Especialista Ambiental · Carbono & MRV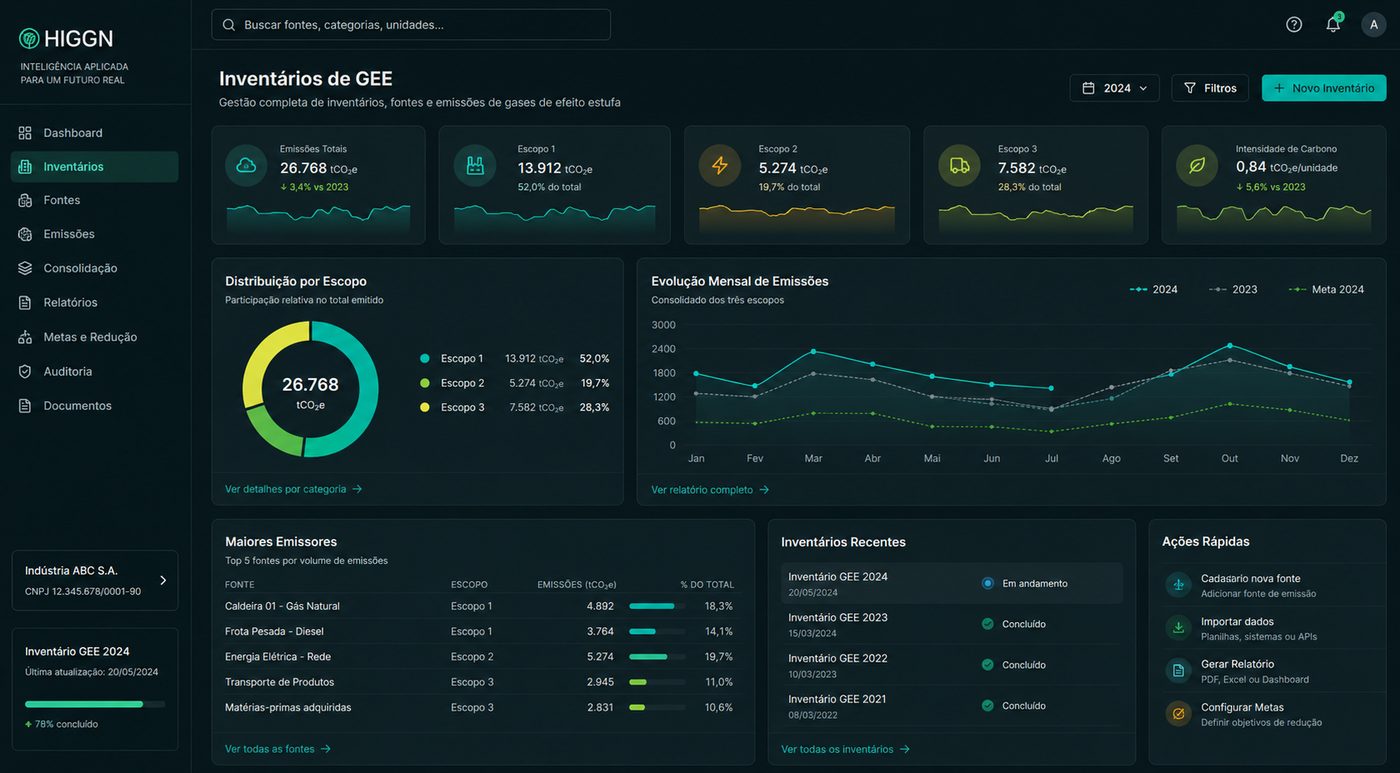
En resumen
- Un inventario confiable es un sistema de datos, supuestos, evidencias y responsabilidades, no solo una planilla de cálculo.
- Los límites organizacionales y operativos deben definirse antes de la primera recolección de datos.
- Cada dato de actividad debe llegar acompañado de la evidencia que comprueba su origen.
- Factores de emisión, supuestos y metodologías necesitan versionado para que los resultados antiguos sigan siendo reproducibles.
- Los controles de calidad automáticos detectan inconsistencias antes del cierre, no durante la verificación.
Un inventario de gases de efecto invernadero suele tratarse como una planilla de cálculo o como un informe producido a fin de año. Esa lectura funciona hasta que alguien de afuera necesita comprobar el resultado. Un inventario confiable es, ante todo, un sistema de datos, supuestos, evidencias y responsabilidades capaz de demostrar cómo se obtuvo cada número.
La diferencia se hace evidente durante una revisión técnica o una verificación independiente. No basta con presentar el total en tCO₂e: hay que reconstruir el camino entre una emisión reportada y su origen, pasando por consumo de combustible, factura de energía, factura fiscal, kilometraje, masa de residuos, datos de producción, factor de emisión, metodología aplicada y versión del cálculo.
El GHG Protocol organiza los inventarios corporativos en torno a cinco principios: pertinencia, integralidad, coherencia, transparencia y exactitud. La ISO 14064-1 establece requisitos para cuantificar, gestionar, reportar y preparar inventarios organizacionales para verificación. Ambos apuntan al mismo lugar: la calidad del inventario depende de la estructura que sostiene el número.
¿Qué hace auditable a un inventario de GEI?
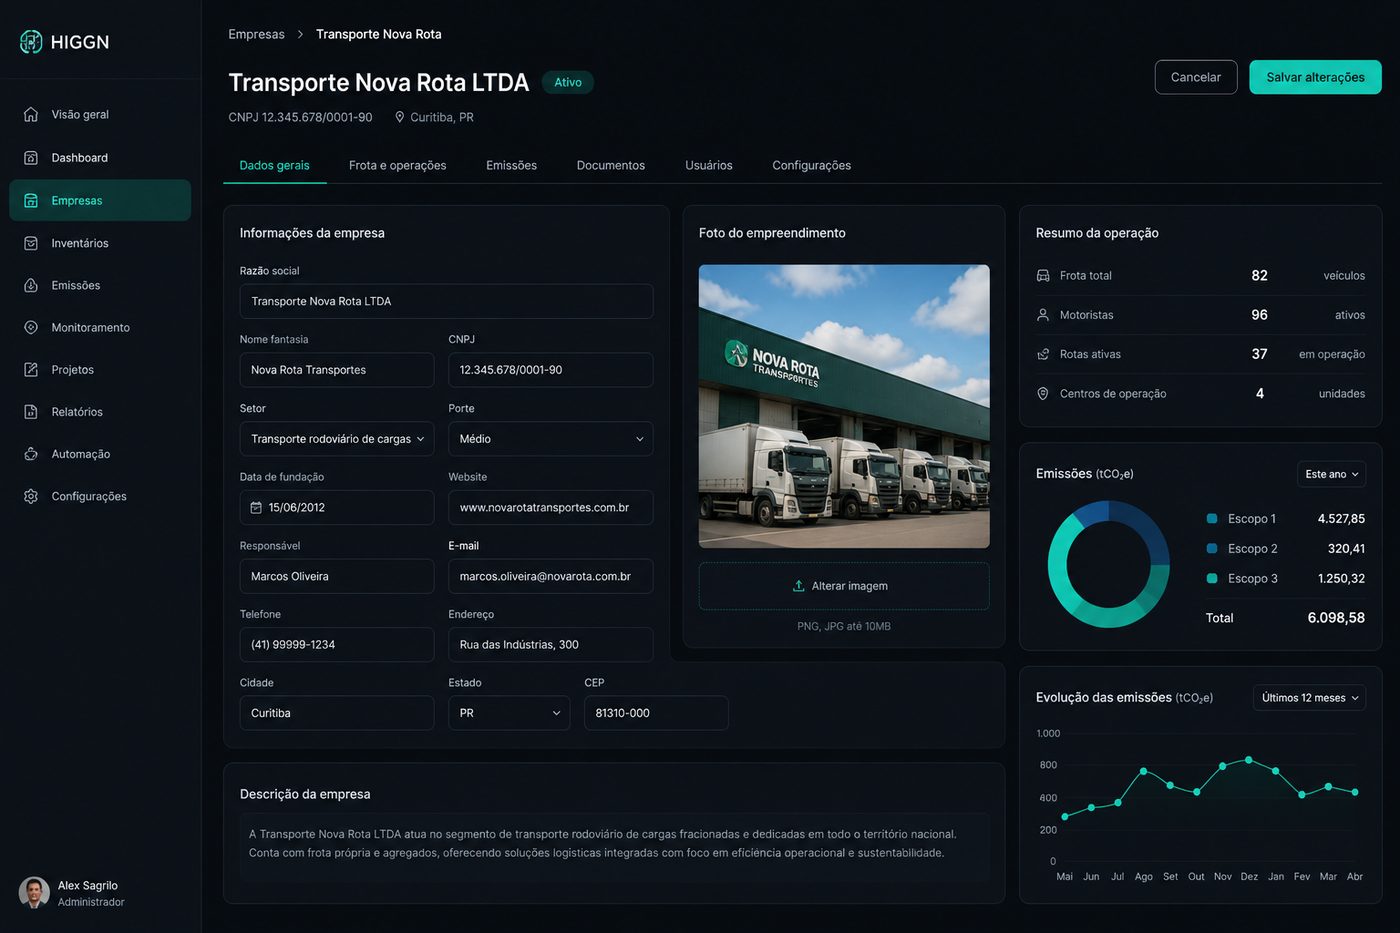
La auditabilidad es la capacidad de un tercero de reconstruir y comprender el inventario usando solo la información, las evidencias y los criterios registrados por la organización. Cada resultado relevante debe responder de dónde vino el dato, quién lo entregó, a qué unidad y período pertenece, qué evidencia lo comprueba, qué metodología y factor se aplicaron y quién revisó el cálculo.
Cuando esas respuestas existen solo en la memoria de quien elaboró el inventario, el problema deja de ser técnico y pasa a ser de gobernanza. La persona cambia de área, la consultoría cambia de equipo, empieza el ciclo siguiente y el historial se pierde.
Defina los límites antes de recolectar datos
Uno de los errores más caros es pedir facturas de energía, notas de combustible y registros de residuos antes de definir qué pertenece al inventario. La primera decisión es el límite organizacional. El GHG Protocol prevé enfoques de consolidación ligados a la participación societaria o al control de la operación. Definido ese límite, vienen los límites operativos, que identifican y clasifican las emisiones en Alcances 1, 2 y 3.
En la práctica, eso significa construir una jerarquía explícita antes de cualquier cálculo, desde la organización hasta la fuente de emisión. Sin ella, los cambios societarios, la apertura y el cierre de unidades o los cambios operativos generan inconsistencias entre períodos que nadie logra explicar dos años después.
- Grupoenfoque de consolidación definido y documentado
- Empresaparticipación societaria o control operativo
- Unidadplanta, sucursal, centro de distribución
- Instalaciónedificio, galpón, área operativa
- Fuente de emisióncaldera, generador, flota, refrigeración
Construya un catastro de fuentes de emisión
Después de los límites, la organización necesita identificar sus fuentes de forma sistemática. El Programa Brasileño GHG Protocol clasifica los límites operativos en tres alcances: emisiones directas en el Alcance 1, emisiones indirectas de energía adquirida en el Alcance 2 y las demás emisiones indirectas de la cadena de valor en el Alcance 3.
| Campo | Ejemplo |
|---|---|
| Unidad | Planta Curitiba |
| Fuente | Generador diésel 01 |
| Alcance | Alcance 1 |
| Categoría | Combustión estacionaria |
| Dato de actividad | Litros de diésel |
| Periodicidad | Mensual |
| Responsable | Operaciones |
| Evidencia | Factura y control de abastecimiento |
| Método | Cálculo por factor de emisión |
| Estado | Validado |
Con ese catastro, las fuentes nuevas entran sin romper la serie histórica, las fuentes cerradas conservan su historial y las responsabilidades dejan de depender de acuerdos informales entre personas.
Los datos de actividad deben nacer con evidencia
En la mayoría de los inventarios que revisamos, el problema no está en la ecuación. Está en el origen del dato que la alimenta. Un consumo de 147.820 litros de diésel dice muy poco aislado. Puede venir de facturas, del ERP, del control de tanque, de la tarjeta de combustible, de la telemetría, de un informe de proveedor, de una estimación o de una combinación de todo eso.
- 147.820 L de diéseldato de actividad informado
- Unidad industrial Avínculo con el límite organizacional
- Enero a diciembreperíodo de competencia
- Combustión estacionariacategoría y alcance
- Documentos de origenfacturas y control de abastecimiento
- Responsable del envíoquién respondió por el dato
- Revisión y cálculoquién validó y cuándo
Separe dato de actividad, factor y resultado
Una buena arquitectura nunca guarda solo el resultado final. En lugar de registrar únicamente 372,4 tCO₂e, preserva los componentes que produjeron ese valor: el dato de actividad, el factor de emisión con fuente y versión, la conversión de unidad aplicada, la referencia de GWP adoptada y la fecha de ejecución del cálculo.
Nunca sobrescriba una metodología en silencio
Imagine un inventario calculado en 2025 con determinado factor. En 2027 se actualiza la base metodológica. Si el sistema simplemente sustituye el factor antiguo, el resultado histórico cambia sin que nadie lo note. El historial metodológico debe guardar fuente, versión, vigencia, unidad, metodología, responsable de la actualización, fecha de inclusión y qué inventarios usaron ese factor. Lo mismo vale para supuestos y estimaciones.
Diferencie dato medido, calculado y estimado
No siempre existirán datos primarios perfectos, y eso no invalida el inventario. El problema aparece cuando una estimación se presenta como si fuera una medición. Clasificar el origen de cada registro deja la limitación visible y permite priorizar mejoras en el ciclo siguiente.
Porcentaje de las emisiones del inventario por origen del dato de actividad.
El Alcance 2 exige atención al origen de la electricidad
La Scope 2 Guidance del GHG Protocol distingue los métodos location-based y market-based para energía adquirida. El primero usa principalmente factores asociados a la red eléctrica. El segundo considera instrumentos contractuales que cumplan los criterios aplicables. Registrar solo un consumo de 1.200 MWh rara vez es suficiente.
- Unidad consumidora y período de competencia
- Proveedor e instrumento contractual
- Certificado o atributo energético asociado
- Criterios de elegibilidad cumplidos
- Factor utilizado y método de contabilización
Es un buen ejemplo de cómo un único número puede depender de una estructura documental mucho mayor que la celda de la planilla donde aparece.
El Alcance 3 es, en la práctica, un problema de integración de datos
El GHG Protocol organiza el Alcance 3 corporativo en 15 categorías, cubriendo actividades aguas arriba y aguas abajo de la cadena de valor. Eso trae al inventario fuentes muy distintas entre sí: compras, proveedores, viajes, transporte, residuos, bienes de capital, combustibles y energía, productos vendidos e inversiones.
ERPs, sistemas de logística, finanzas, plataformas operativas y planillas de proveedores pasan a formar parte del inventario. Es ahí donde los procesos basados solo en planillas encuentran límites de escala, versionado y gobernanza.
Cree controles automáticos de calidad
Un inventario estructurado digitalmente identifica anomalías antes de que lleguen al cierre. El sistema no necesita decidir que el dato está equivocado. Necesita señalar que el dato merece revisión.
| Verificación | Ejemplo de alerta |
|---|---|
| Variación anormal | Consumo de diésel 48% por encima del mes anterior |
| Dato ausente | La unidad B no informó energía eléctrica de marzo |
| Duplicidad | La misma factura asociada a dos registros |
| Unidad incompatible | Factor en kg/GJ aplicado a consumo en litros sin conversión registrada |
| Valor fuera de rango | Consumo incompatible con el historial operativo de la unidad |
La revisión tiene que ocurrir antes de la auditoría
- Pendiente
- Recibido
- En validación
- Inconsistencia identificada
- Corregido
- Aprobado
- Calculado
- Revisado y cerrado
En ese modelo, la auditoría deja de ser un ejercicio de reconstrucción y pasa a ser la revisión de una estructura que ya nació documentada.
¿Una planilla es suficiente para un inventario de GEI?
Puede serlo en operaciones pequeñas y poco complejas. El límite aparece cuando crecen la cantidad de unidades, usuarios, fuentes, documentos, períodos y ciclos de reporte. La planilla sigue calculando bien; lo que no sostiene es permisos de acceso, historial de cambios, flujo de validación, adjuntos, integraciones y comparabilidad entre períodos.
- Pocas unidades y fuentes
- Una persona concentra la recolección
- Un único ciclo anual
- Evidencias guardadas en carpetas
- Decenas de unidades y cientos de fuentes
- Varios responsables por alcance y período
- Ciclos recurrentes y comparables
- Evidencia vinculada al dato, con versión
La estructura mínima de un inventario preparado para verificación
- Límites: qué empresas, operaciones y unidades forman parte.
- Fuentes: dónde ocurren las emisiones y cómo se clasifican.
- Datos de actividad: qué se medirá, con qué periodicidad y por quién.
- Evidencias: cómo se comprueba cada dato.
- Metodologías: cómo se calcula cada emisión, con factor y versión.
- Gobernanza: quién envía, quién valida y quién aprueba.
- Rastro de auditoría: cómo reconstruir cualquier resultado reportado.
Cuando esas siete capas están organizadas, el informe final se vuelve consecuencia del proceso y deja de ser el proceso en sí.
El inventario de GEI es un proceso continuo
El Programa Brasileño GHG Protocol adapta el método al contexto brasileño y mantiene herramientas y orientaciones específicas para elaborar y publicar inventarios corporativos, con actualizaciones periódicas de materiales y orientaciones. Las metodologías evolucionan, los factores se actualizan, las empresas cambian de perímetro, aparecen fuentes nuevas y las exigencias de reporte se suman.
De la contabilización a la inteligencia de emisiones
Cuando los datos, las evidencias y las metodologías existen de forma estructurada, la misma infraestructura que produce el total anual empieza a responder preguntas de gestión: emisiones por unidad, por fuente y por proceso, evolución temporal, indicadores de intensidad, concentración de las principales fuentes, desempeño de iniciativas de reducción, completitud de los datos y exposición de la cadena de proveedores.
Es en esa transición, del reporte a la gestión, donde la tecnología, la automatización y la inteligencia de datos entregan más valor en un inventario de GEI.
Referencias técnicas
- Corporate Accounting and Reporting Standard, referencia para inventarios corporativos — GHG Protocol
- Scope 2 Guidance, contabilización de electricidad, vapor, calor y refrigeración adquiridos — GHG Protocol
- Corporate Value Chain (Scope 3) Standard, las 15 categorías de la cadena de valor — GHG Protocol
- ISO 14064-1:2018, cuantificación y reporte organizacional de emisiones y remociones de GEI — ISO
- Programa Brasileño GHG Protocol, adaptación del método al contexto brasileño — FGVces
Experiência em estruturação de projetos REDD+ e ARR, com certificações VCS e Gold Standard.
Este tema forma parte de uno de los frentes de trabajo de HIGGN. Ver la solución relacionada
Contenidos relacionados
- AutomatizaciónAutomatización e IA en el trabajo técnico: cómo reducir tareas repetitivas sin perder control9 min de lectura
- MRVMRV automatizado: cómo reducir costos de monitoreo sin perder rigor técnico8 min de lectura
- CarbonoViabilidad de proyectos de carbono: los 5 errores técnicos más comunes8 min de lectura
¿Necesita estructurar ese proceso en su operación?
Presente el contexto técnico de su operación y le devolvemos un análisis inicial.
Solicitar diagnóstico